Un imprevisto no es mala suerte. Es una certeza con fecha desconocida. El coche, la lavadora, el dentista, un mes sin trabajo. Lo único que no sabes es cuándo. Lo que sí puedes decidir es con qué dinero lo vas a pagar.
Y aquí está el problema: según el INE, el 36,4 % de la población no tuvo capacidad para afrontar un gasto imprevisto en 2025, seis décimas más que el año anterior. Para el INE, "poder afrontarlo" significa pagarlo con recursos propios, sin préstamos ni compras a plazos. Traducido: más de una de cada tres personas en España vive con la tarjeta, el aplazamiento o el préstamo rápido como único colchón.
No hace falta tener una revolving para caer en esto. Basta con un "lo pago en tres meses sin intereses" que luego no son tres, o un descubierto en la cuenta que ni miras. Llámalo flexibilidad si quieres. En realidad es pagar intereses por no haberte preparado.
El fondo de emergencia no es ahorro. Es un seguro que te pagas a ti mismo, en vez de al banco.
Qué es un fondo de emergencia (y qué no)
Es dinero apartado, disponible en el día y reservado para una sola cosa: lo que no puedes aplazar y no esperabas. En el Protocolo Pulmón es la Fase 2, Oxígeno: llega después de salir de la deuda de consumo y antes de invertir un solo euro.
Lo que no es:
- No es la hucha de las vacaciones. Las vacaciones se planifican. Si sabes que llegan en agosto, no son una emergencia.
- No es el ahorro para el coche nuevo. Eso es un objetivo, y va en otra cuenta.
- No es una inversión. No está para dar rentabilidad. Está para estar cuando haga falta.
- No es "lo que queda en la cuenta a final de mes". Si se mezcla con el dinero del día a día, se gasta. Siempre.
Cuánto necesitas: meses de gastos, no de sueldo
La referencia del Protocolo es sencilla: entre 3 y 6 meses de gastos fijos. Fijos significa lo que pagarías igual aunque mañana te quedaras sin ingresos: alquiler o hipoteca, suministros, seguros, comida, transporte, colegio, recibos. No cuentan la ropa de capricho ni las cenas fuera, porque en una emergencia de verdad eso se recorta.
¿Por 3 o por 6?
| Tu situación | Multiplica tus gastos fijos por |
|---|---|
| Dos sueldos estables en casa, contratos fijos o empleo público | 3 |
| Un solo sueldo en casa, hijos a cargo o empleo poco estable | 6 |
| Autónomo, pequeño negocio o ingresos irregulares | 6 |
Es una regla orientativa, no una ley física. Pero sirve para que el objetivo tenga un número y no un "ya veré".
Un ejemplo con números
Una familia con 1.800 € de gastos fijos al mes:
| Objetivo | Fondo | Ahorrando 200 €/mes | Ahorrando 300 €/mes |
|---|---|---|---|
| 3 meses | 5.400 € | 27 meses | 18 meses |
| 6 meses | 10.800 € | 54 meses | 36 meses |
Sí, cuatro años y medio para llegar a 6 meses ahorrando 200 € es mucho tiempo. Nadie dijo que fuera rápido. Pero cada euro que metes ya te protege: con 1.500 € no tienes el fondo completo, pero la caldera de enero ya no es una deuda.
Si eres autónomo: el fondo personal y el colchón del negocio no son lo mismo. Si los dos viven en la misma cuenta, no tienes fondo de emergencia, tienes una ilusión óptica que se deshace en cuanto el negocio tiene un mes malo. Primero, separa las cajas.
Lo que cuesta no tenerlo
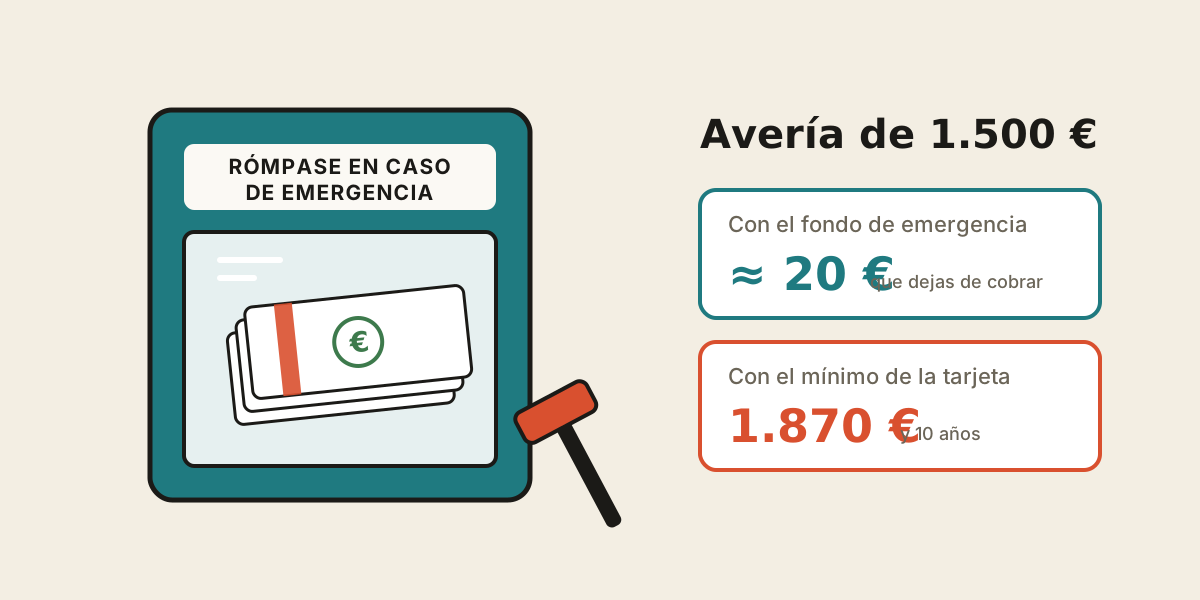
Volvamos a la caldera de 1.500 €. Cuatro formas de pagarla:
| Cómo la pagas | Lo que te cuesta | Cuánto tardas |
|---|---|---|
| Con el fondo de emergencia, y lo repones con 125 €/mes | ≈ 20 € | 12 meses para reponerlo. El coste son los intereses que dejas de cobrar |
| Préstamo personal al 8,01 % TAE, a 12 meses | 64 € | 12 meses |
| Tarjeta revolving al 23 % TAE, pagando 125 €/mes | 197 € | 14 meses |
| Tarjeta revolving al 23 % TAE, pagando el mínimo | 1.870 € | 10 años y 3 meses |
Pagada con el mínimo de la tarjeta, la caldera te cuesta dos calderas. Y tardas en pagarla más de lo que dura la caldera.
Fíjate en lo importante: el préstamo personal "barato" tampoco sale gratis. Y eso pagando a tiempo. Si en esos meses llega un segundo imprevisto, la deuda se apila. Así se entra en la rueda que contamos en el artículo de la tarjeta revolving: el primer mes, de los 1.500 €, unos 26 € se van solo en intereses.
Simulación ilustrativa. Préstamo: TAE media de las nuevas operaciones de crédito al consumo a hogares en agosto de 2026 según el Banco de España (8,01 %), sistema francés, sin comisiones. Revolving: 23 % TAE, mismo supuesto que en nuestro artículo de la revolving; la cuota mínima se calcula como el 2,5 % del saldo con un mínimo de 25 €. Fondo: cuenta remunerada al 3 % TAE, intereses netos tras la retención del 19 %. Cada contrato tiene sus condiciones: revisa las tuyas.
Dónde guardarlo
Aquí no te vamos a decir "mételo en tal banco". Sería una recomendación de producto que no nos toca hacer, y además no cobramos comisión de ningún banco. Te damos los criterios, y decides tú.
Los cuatro criterios
- Liquidez. Que puedas sacarlo hoy, sin penalización ni preaviso.
- Seguridad. Que esté cubierto por un fondo de garantía de depósitos. En España, el FGD cubre hasta 100.000 € por titular y por entidad.
- Rentabilidad razonable. Que al menos amortigüe la inflación, sin perseguir el 0,1 % extra a costa de lo anterior.
- Sin letra pequeña. Sin vinculaciones forzosas ni comisiones que se coman la remuneración.
Las opciones, con esos criterios
| Dónde | Liquidez | Riesgo | Rentabilidad hoy |
|---|---|---|---|
| Cuenta remunerada separada | Inmediata | Muy bajo (con FGD) | En torno al 3 % TAE en las mejores, a menudo con condiciones |
| Depósito a plazo corto | Con penalización o al vencer | Muy bajo (con FGD) | Similar o algo más, a cambio de inmovilizarlo |
| Cuenta corriente de la nómina | Inmediata | Muy bajo | Casi nula |
| Efectivo en casa | Inmediata | Robo, pérdida… y tentación | Cero |
| Bolsa o fondos indexados | En días, al precio de ese día | Alto a corto plazo | Incierta |
Algunos datos para situarte. El BCE subió el 10 de septiembre de 2026 su tipo de depósito al 2,50 %. Gracias a eso, las cuentas remuneradas más destacadas de los comparadores rondan el 3 % TAE en octubre de 2026, aunque muchas solo para clientes nuevos, con un saldo máximo o durante unos meses. Mientras tanto, en la zona euro, los depósitos a la vista de los hogares pagaban de media un 0,28 % en julio. Si tu fondo vive en la cuenta de la nómina, probablemente esté cobrando eso o nada.
Ojo con dos detalles: los intereses tributan en el IRPF (desde el 19 % en la base del ahorro), y las promociones caducan. Pon una alarma en el calendario para el día que termina la tuya.
¿Y por qué no en bolsa, si da más?
Porque el día que necesitas el dinero no lo eliges tú. Y las malas rachas de la economía suelen traer a la vez bolsas en caída y despidos. Sacar el fondo justo cuando ha caído un 30 % es convertir una pérdida temporal en definitiva. La bolsa es para la Fase 3, con dinero que no vas a necesitar en años. El fondo de emergencia, por definición, puedes necesitarlo el martes.
La verdad incómoda: hoy la inflación te gana
En septiembre de 2026, el IPC subió un 4,9 % interanual, según el INE. Si la inflación se mantuviera ahí durante un año, esto le pasaría a un fondo de 10.800 €:
| Dónde está el fondo | Poder de compra perdido en un año |
|---|---|
| Cuenta al 0 % | −504 € |
| Cuenta remunerada al 3 % TAE (2,43 % neto) | −254 € |
Para ganarle al 4,9 % después de impuestos, una cuenta tendría que pagar más de un 6 % TAE. No hemos encontrado ninguna sin riesgo que lo haga, y quien te prometa algo así te está vendiendo algo. Pero hay una diferencia de 250 € al año entre tenerlo bien aparcado y tenerlo dormido. Y, sobre todo, recuerda para qué está: un seguro no se juzga por su rentabilidad, sino por lo que te evita. La tabla de la caldera es lo que te evita.
Cómo construirlo sin morir en el intento
- Primero, el minicolchón. Si todavía tienes deuda de consumo, no vayas a por los 6 meses. Aparta una cantidad pequeña que cubra un imprevisto menor y céntrate en la deuda. Es el primer paso de la Fase 1.
- Cuando liquides la deuda, no "liberes" la cuota. Esos 150 o 200 € que pagabas cada mes siguen saliendo de tu cuenta, pero ahora van al fondo. Tu nivel de vida no cambia y el fondo crece solo.
- Automatiza el día que cobras. Transferencia periódica a la cuenta del fondo. Lo que ahorras "a final de mes, si sobra" no se ahorra nunca.
- Mete los extras. La paga extra, la devolución de Hacienda, un ingreso puntual. Una parte al fondo hasta completarlo.
- Que no tenga tarjeta. Una cuenta separada, sin tarjeta asociada y, mejor aún, en otra entidad. Un poco de fricción protege el dinero de tu yo de las rebajas.
- Si lo usas, lo repones. Antes de volver a invertir o de cualquier capricho, el fondo vuelve a su nivel.
- Revísalo una vez al año. Si tus gastos fijos suben (y con un 4,9 % de inflación, suben), el objetivo también.
Errores que te salen caros
- "Para emergencias ya tengo la tarjeta." La tarjeta no es un fondo: es una deuda que todavía no has pedido.
- Dejarlo en la cuenta de la nómina. No rinde y se mezcla con el gasto diario. Acaba desapareciendo sin que sepas en qué.
- Invertirlo "para que no pierda". Puede perder mucho más justo cuando lo necesitas.
- Usarlo para lo previsible. El seguro del coche, las vacaciones o la vuelta al cole no son emergencias. Son gastos que no has querido planificar.
- Perseguir cada décima. Cambiar de banco cada tres meses por un 0,2 % más acaba costando tiempo, papeleo y alguna promoción mal leída.
- Esperar a tenerlo todo para empezar. El fondo de 10.800 € empieza con la primera transferencia de 50 €.
Tu plan para esta semana
- Suma tus gastos fijos de un mes. Con los extractos delante, no de memoria.
- Multiplícalos por 3 o por 6 según tu situación. Ese es tu objetivo.
- Si tienes deuda de consumo, tu prioridad sigue siendo la Fase 1. Aparta solo el minicolchón.
- Si no, abre una cuenta separada que cumpla los cuatro criterios y programa la transferencia para el día que cobras.
- Apunta en el calendario la fecha en que termina la remuneración de esa cuenta.
Este es el mapa. Requiere disciplina, sudor y renunciar a chorradas superfluas. Pero es perfectamente alcanzable. Y la primera vez que se rompa algo y lo pagues sin despeinarte, entenderás por qué esta fase se llama Oxígeno.
El orden completo, en 10 minutos
La guía gratuita del Protocolo Pulmón resume las tres fases: salir de la deuda, construir el colchón e invertir a largo plazo. Y la calculadora te dice cuánto te cuesta tu deuda en intereses.
Descargar la guía gratisAbrir la calculadoraSigue leyendo: método avalancha o bola de nieve, para salir de la deuda en la Fase 1, y ¿amortizo deuda o invierto?, para cuando ya tengas el colchón hecho.
Contenido puramente educativo. No es asesoramiento financiero, fiscal ni de inversión personalizado, ni una recomendación de ningún producto o entidad. Los ejemplos son simulaciones con supuestos simplificados. Los tipos de interés y las condiciones de las cuentas cambian con frecuencia: los datos son los disponibles a 20 de octubre de 2026. La información fiscal es la vigente en territorio común. Consulta tu caso con un profesional regulado.
Fuentes
- INE (05/02/2026). Encuesta de Condiciones de Vida 2025 (capacidad para afrontar gastos imprevistos).
- INE (14/10/2026). Índice de Precios de Consumo, septiembre de 2026.
- Banco de España. Boletín Estadístico, cuadro 19.6: tipos TAE de nuevas operaciones (crédito al consumo, agosto de 2026).
- Banco de España (02/09/2026). Estadísticas de tipos de interés aplicados por las IFM de la zona del euro, julio de 2026.
- HelpMyCash. El BCE sube los tipos de interés (decisión del 10/09/2026).
- HelpMyCash. Comparativa de cuentas remuneradas, octubre de 2026.
- Banco de España, Portal del Cliente Bancario. ¿Qué sabes sobre el Fondo de Garantía de Depósitos?
- Finect. Tablas y tramos del IRPF para 2026 (base del ahorro).