"Solo pagas 60 euros al mes, cómodo". Así te la vendieron. Y es verdad: es cómodo. Tan cómodo que puedes pasarte casi diez años pagando una compra de 3.000 euros y entregar por el camino más de 7.000.
La tarjeta revolving no es una tarjeta de crédito "normal" con el pago aplazado. Es una rueda de hámster con logo de banco. Tú corres cada mes, la rueda gira, y sigues exactamente en el mismo sitio.
Vamos a abrirla por dentro.
Qué es una tarjeta revolving (sin la letra pequeña)
Una revolving es un crédito que se recarga solo. Tienes un límite, por ejemplo 3.000 €. Lo que vas devolviendo vuelve a estar disponible para gastar. Por eso se llama así: el crédito "da vueltas".
Tres piezas convierten eso en una trampa:
- Una cuota pequeña, fija (60 € al mes) o un porcentaje del saldo (por ejemplo, el 2,5 %). Pensada para que no te duela.
- Un tipo de interés alto. En la muestra de noviembre de 2025 del barómetro de ASUFIN, la TAE media de estas tarjetas era del 23,34 %, con casos por encima del 41 %.
- Los intereses se suman a la deuda y, a partir de ahí, también generan intereses. Es interés compuesto, pero jugando en tu contra.
El interés compuesto es lo que hace crecer tu dinero cuando inviertes a largo plazo. En una revolving, es la misma fuerza empujando en dirección contraria.
La trampa en números: 3.000 € al 23 % TAE
Hemos simulado mes a mes una deuda de 3.000 € en una revolving al 23 % TAE, sin volver a usar la tarjeta. Solo cambia lo que pagas cada mes:
| Cómo pagas | Tardas | Intereses | Pagas en total |
|---|---|---|---|
| 2,5 % del saldo (mín. 20 €) | 19 años y 5 meses | 5.344 € | 8.344 € |
| Cuota fija de 60 € | 9 años y 11 meses | 4.097 € | 7.097 € |
| Cuota fija de 100 € | 3 años y 7 meses | 1.279 € | 4.279 € |
| Cuota fija de 150 € | 2 años y 1 mes | 719 € | 3.719 € |
| Cuota fija de 279 € | 1 año | 350 € | 3.350 € |
Fíjate en la primera fila. La cuota en porcentaje es la más "cómoda" porque va bajando a medida que debes menos. Justo por eso es la más cara: casi 20 años y 5.344 € de intereses por una deuda de 3.000. Pagas casi el triple de lo que te prestaron.
Dónde se van tus 60 euros
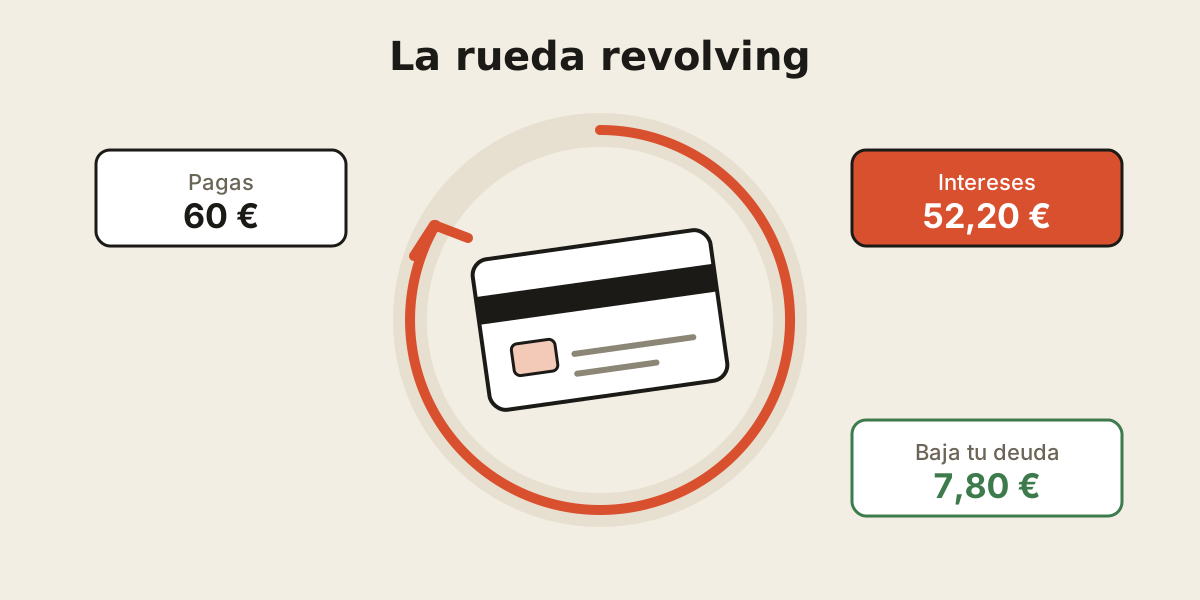
Al 23 % TAE, el interés mensual es de un 1,74 %. Sobre 3.000 €, eso son 52,20 € de intereses el primer mes. De tus 60 €, solo 7,80 € bajan la deuda.
Llámalo por su nombre: no estás pagando la tarjeta. Estás pagando el alquiler de tu propia deuda.
Y si sigues usándola, la deuda crece
Ahora el escenario más habitual: pagas tus 60 € y, como el crédito se ha "liberado", sigues usando la tarjeta para 40 € de compras al mes. Primer mes: 52,20 € de intereses + 40 € de compras = 92,20 € nuevos. Pagas 60. Tu deuda sube 32 € al mes, aunque nunca te saltes un pago.
Esa es la sensación de "llevo años pagando y no avanzo". No es una sensación. Es aritmética.
Simulación con supuestos simplificados: intereses mensuales equivalentes a la TAE, sin comisiones, seguros ni cambios de tipo. Cada contrato calcula la cuota a su manera; tus números reales los tiene tu banco (más abajo te contamos cómo pedirlos gratis).
Qué dice la ley (a octubre de 2026)
Si tienes una revolving, tienes derechos. Y en algunos casos, dinero que reclamar. Este es el mapa, en corto:
Usura: la regla de los 6 puntos
- El Tribunal Supremo compara la TAE de tu tarjeta con la media de las tarjetas de crédito y revolving que publica el Banco de España, no con la de los préstamos al consumo en general (sentencia 149/2020, el caso WiZink, donde una TAE del 27,24 % se declaró usuraria).
- En 2023 concretó el criterio: hay usura cuando tu TAE supera esa media en más de 6 puntos (sentencia 258/2023). Una TAE del 23,90 % frente a una media algo superior al 20 % no lo era.
- Para contratos anteriores a 2010, cuando no hay estadística específica, en 2026 el Supremo ha usado la media de revolving de 2010, que fue del 19,32 % (sentencia 370/2026).
- Si el contrato es usurario, solo tienes que devolver el capital que te prestaron. Los intereses y comisiones pagados de más se devuelven. Ojo con el plazo: para recuperar lo pagado hay cinco años desde cada cuota (sentencia 350/2025).
Transparencia: aunque no sea usura
Otra vía es la falta de transparencia. En febrero de 2026, en una acción colectiva de ASUFIN contra Servicios Financieros Carrefour, el Supremo declaró abusiva la cláusula revolving de su tarjeta Pass, con una TAE del 21,99 %, porque no se demostró que se informara al cliente de forma clara y con antelación de cómo funcionaba y de sus riesgos (sentencia 257/2026). Ya en 2025 había anulado por falta de transparencia el interés de otra tarjeta con una TAE del 21,84 % (sentencia 154/2025). Eso sí: que falte transparencia no convierte automáticamente una cláusula en abusiva. Se analiza caso a caso.
Tu derecho a saber cuánto te queda
Desde la Orden ETD/699/2020, tu banco debe darte al menos cada trimestre la fecha estimada en la que terminarás de pagar y el total que pagarás, separando capital e intereses. Si tu cuota es baja, tiene que enseñarte cuánto ahorrarías subiéndola un 20 %, un 50 % o un 100 %. Según el Banco de España, puedes pedir además el cuadro de amortización y el historial del crédito: es gratis y tienen cinco días hábiles para dártelo.
La ley que viene (y que aún no está)
El Gobierno aprobó en enero de 2026 un anteproyecto de ley de crédito al consumo que fija un tope provisional del 22 % TAE, incluido el saldo de las revolving. A octubre de 2026 no ha llegado al Congreso, y la Comisión Europea ha abierto un procedimiento a España por el retraso en adaptar la directiva europea, que se aplica desde el 20 de noviembre de 2026. Hasta que se apruebe, ese 22 % no es ley. Y las cifras del texto final pueden cambiar.
Esto es información general, no asesoramiento legal. Si crees que tu caso puede ser usurario o poco transparente, consulta a una asociación de consumidores o a un abogado antes de firmar nada. Y compara honorarios: una reclamación que se come lo recuperado no es una victoria.
Cómo salir: el plan en 6 pasos
- Pide tus números. Solicita a tu banco el extracto con la fecha estimada de fin de pago y el cuadro de amortización. Es gratis. Mirar la cifra total duele, pero es el primer paso para dejar de correr a ciegas.
- Deja de alimentar la rueda. La tarjeta va a un cajón. Bórrala de Amazon, del móvil y de cualquier web donde esté guardada. Mientras la uses, ningún plan funciona.
- Pasa a cuota fija alta. Llama al banco y cambia el porcentaje por una cuota fija lo más alta que puedas sostener. Mira la tabla: pasar de 60 a 150 € te ahorra más de 3.300 € y casi 8 años.
- Si tienes varias deudas, la revolving va primero casi siempre. Suele ser la más cara, así que en el método avalancha encabeza la lista.
- Valora sustituirla por algo más barato, con una condición. Un préstamo personal con una TAE claramente menor, o usar ahorros que no sean tu colchón mínimo, puede cortar los intereses de golpe. La condición: cancelas la tarjeta en cuanto la liquides. Si no, en un año tienes el préstamo y la tarjeta llena otra vez.
- Revisa si puedes reclamar. Si tu contrato es antiguo, tu TAE es muy alta o nadie te explicó cómo funcionaba, merece la pena una consulta.
Errores que te devuelven a la casilla de salida
- Pagar la revolving con otra revolving. Cambias de rueda, no te bajas.
- Cancelar la tarjeta y creer que se cancela la deuda. Darte de baja no borra el saldo: lo sigues debiendo.
- Aceptar la subida de límite. Que te ofrezcan más crédito no es un premio. Es más cuerda.
- Usar la tarjeta "solo para emergencias". Las emergencias se pagan con un fondo de emergencia, aunque empiece siendo pequeño. Es la Fase 2 del Protocolo.
Este es el mapa. Requiere disciplina, sudor y renunciar a chorradas superfluas durante un tiempo. Pero es perfectamente alcanzable, y el día que la liquides, esos 150 € al mes pasan a trabajar para ti en lugar de para el banco.
¿Cuánto te está costando tu deuda?
Mete tus números en la calculadora y verás cuánto pagas en intereses y cuánto valdría esa cuota invertida cuando la liquides. Y en la guía gratuita tienes la plantilla de inventario de deuda de la Fase 1.
Abrir la calculadoraDescargar la guía gratisContenido puramente educativo. No es asesoramiento financiero ni legal personalizado. Los ejemplos son simulaciones ilustrativas con supuestos simplificados. La información legal refleja la situación a 19 de octubre de 2026 y puede cambiar. Consulta las condiciones de tu contrato y, si lo necesitas, a un profesional.
Fuentes
- ASUFIN (diciembre de 2025). IX Barómetro de tarjetas revolving.
- Hoy Aragón (23/08/2026). El Supremo fija la usura de una tarjeta revolving en seis puntos por encima del tipo medio del sector (sentencias 149/2020, 258/2023, 154/2025 y 350/2025).
- Confilegal (30/09/2026). Créditos revolving: deben compararse por su propio interés (sentencia 370/2026).
- A. J. Tapia Hermida (03/2026). Comentario de la sentencia del Tribunal Supremo 257/2026.
- BOE. Orden ETD/699/2020, de regulación del crédito revolvente.
- Banco de España, Portal del Cliente Bancario. ¿Qué información puedes solicitar si dispones de una tarjeta revolving?
- Economist & Jurist (06/10/2026). Bruselas da dos meses a España para adaptar el crédito al consumo.