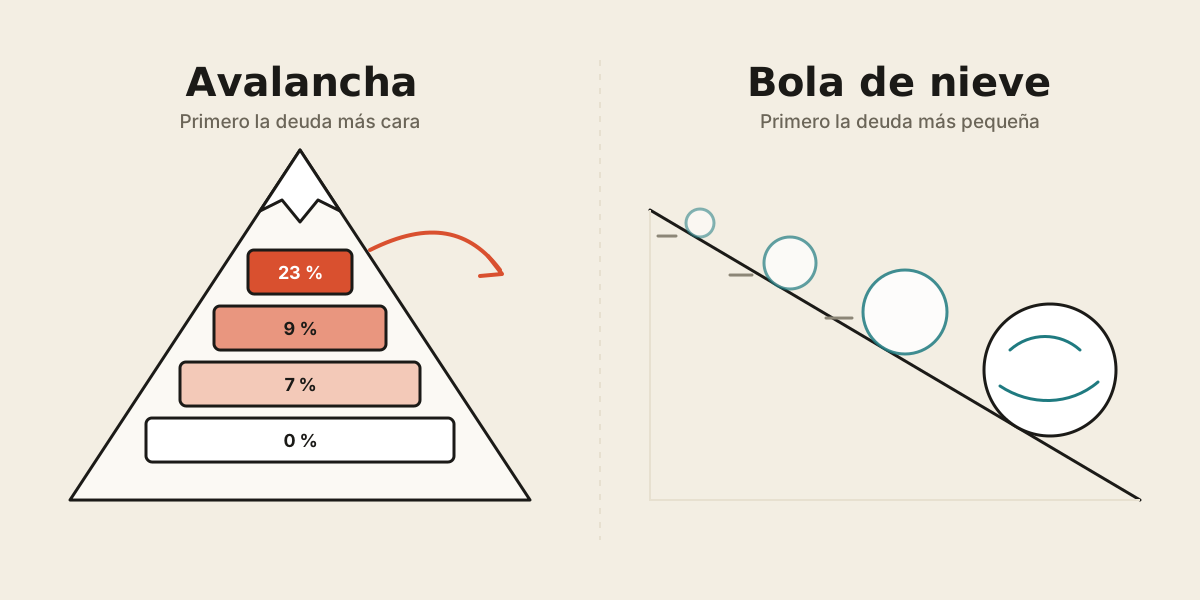
Vamos a quitarnos una cosa de encima: tener cuatro deudas y pagar "un poco a cada una" no es una estrategia. Es la forma más cómoda de seguir pagando intereses durante años mientras te convences de que lo tienes controlado.
Llámalo por su nombre: no es "un mes difícil", es mediocridad financiera con recibo domiciliado.
La buena noticia es que salir de ahí no requiere un máster. Requiere un inventario honesto, un presupuesto fijo y elegir un orden de ataque. Hay dos órdenes que funcionan: la avalancha y la bola de nieve. Uno gana en la hoja de cálculo. El otro gana en tu cabeza. Vamos a ver cuánto pesa cada cosa.
Antes de elegir método: el inventario (sin esto, no hay método que valga)
Ningún método funciona si no sabes qué debes. Coge papel o una hoja de cálculo y apunta, para cada deuda de consumo:
- Saldo pendiente hoy, no el importe original.
- TAE, no el TIN. La TAE incluye comisiones y es la que sirve para comparar.
- Cuota mínima mensual.
Y luego decide tu presupuesto fijo de ataque: cuánto vas a dedicar cada mes a deudas, en total. Ese número no baja cuando cierras una deuda. Esa es la clave de todo lo que viene.
Si tienes una tarjeta revolving, mírala con lupa (aquí te contamos cómo funciona y cómo salir). En la muestra de noviembre de 2025 del barómetro de ASUFIN, la TAE media de estas tarjetas era del 23,34 %. Como referencia, el Banco de España situaba la media de todas las tarjetas de crédito en el 18,34 % en octubre de 2025.
Los dos métodos en 30 segundos
Avalancha
Pagas el mínimo en todas y todo el dinero extra va a la deuda con la TAE más alta. Cuando cae, ese dinero pasa a la siguiente más cara.
Bola de nieve
Pagas el mínimo en todas y todo el dinero extra va a la deuda con el saldo más pequeño. Cuando cae, su cuota se suma a la siguiente más pequeña.
En los dos casos pasa lo mismo cuando cierras una deuda: su cuota no vuelve a tu bolsillo, se suma al ataque. El pago crece como una bola rodando. De ahí el nombre de uno de ellos, aunque el efecto existe en los dos.
Los números: dos casos simulados
Hemos simulado dos familias ficticias mes a mes: intereses mensuales a partir de la TAE, cuotas mínimas fijas y un presupuesto total constante. Son ejemplos ilustrativos, no tu caso. Pero enseñan algo que ningún gurú te cuenta.
Caso 1: deudas modestas y la cara no es la más grande
| Deuda | Saldo | TAE | Mínimo/mes |
|---|---|---|---|
| Tarjeta revolving | 2.400 € | 23 % | 70 € |
| Préstamo personal | 6.000 € | 9 % | 190 € |
| Móvil financiado | 900 € | 0 % | 75 € |
| Préstamo del coche | 11.000 € | 7 % | 260 € |
Presupuesto de ataque: 700 € al mes (595 € de mínimos + 105 € extra).
| Estrategia | Libre de deudas | Intereses totales | Primera deuda cerrada |
|---|---|---|---|
| Avalancha | 33 meses | 2.340 € | mes 12 |
| Bola de nieve | 33 meses | 2.411 € | mes 5 |
| Solo mínimos, sin orden | 53 meses | 3.724 € | — |
Diferencia entre métodos: 71 euros en casi tres años. Prácticamente nada. A cambio, la bola de nieve te da tu primera victoria en el mes 5 en lugar del 12.
Caso 2: la revolving es la deuda grande
| Deuda | Saldo | TAE | Mínimo/mes |
|---|---|---|---|
| Tarjeta revolving | 7.000 € | 23 % | 150 € |
| Préstamo personal | 1.500 € | 9 % | 60 € |
| Móvil financiado | 900 € | 0 % | 75 € |
| Préstamo del coche | 4.000 € | 7 % | 120 € |
Presupuesto de ataque: 550 € al mes (405 € de mínimos + 145 € extra).
| Estrategia | Libre de deudas | Intereses totales | Primera deuda cerrada |
|---|---|---|---|
| Avalancha | 29 meses | 2.488 € | mes 12 |
| Bola de nieve | 31 meses | 3.135 € | mes 5 |
| Solo mínimos, sin orden | 97 meses | 8.139 € | — |
Aquí la cosa cambia: la avalancha te ahorra 646 euros y dos meses. Cuando la deuda cara es también la gorda, empezar por las pequeñas significa dejar que la revolving siga cobrándote el 23 % durante dos años y medio.
La lección que de verdad importa
La gran diferencia no está entre avalancha y bola de nieve. Está entre tener un método y no tenerlo.
Mira la última fila de cada tabla. Pagar solo los mínimos, sin orden y sin reinvertir las cuotas liberadas, cuesta 20 meses y 1.384 € más en el caso 1. En el caso 2, la cosa se va a 97 meses: más de ocho años y 5.650 € más que la avalancha. Ocho años. Tu hijo pasa de primaria al instituto mientras tú sigues pagando la tele.
Ojo: en la vida real muchas revolving calculan el mínimo como un porcentaje del saldo, que baja a medida que pagas. Eso hace que pagar solo el mínimo sea aún peor de lo que muestran estas tablas.
Lo que dicen los estudios (y por qué tu cabeza importa)
Si la avalancha gana en euros, ¿por qué alguien elegiría la bola de nieve? Porque no somos hojas de cálculo. Y esto no es autoayuda, hay datos:
- Kellogg School of Management (2012). Analizaron a casi 6.000 clientes reales de una empresa de reestructuración de deuda. Quienes cerraban una proporción mayor de sus cuentas tenían más probabilidades de terminar el programa, incluso con el mismo porcentaje de euros pagados. Cerrar cuentas predecía mejor el éxito que el dinero amortizado.
- Universidad de Alberta (Journal of Consumer Research). Combinando experimentos y datos de crédito de unos 6.000 estadounidenses, vieron que quien concentraba los pagos en una sola cuenta reducía su deuda un 15 % más rápido que quien repartía lo mismo entre todas.
Traducción: concentrar el fuego funciona, sea cual sea el orden. Y ver caer deudas mantiene la motivación. Los propios investigadores de Kellogg matizan que empezar por las pequeñas tiene sentido sobre todo cuando las diferencias de interés son modestas. Exactamente lo que dicen nuestros dos casos.
Entonces, ¿cuál elijo?
Sin dogma. Esta es la regla práctica:
- Elige avalancha si tu deuda más cara es también de las más grandes (típico: una revolving gorda). Ahí el ahorro es real.
- Elige bola de nieve si los tipos son parecidos o si ya has empezado y abandonado otras veces. Pagar 70 € más y terminar vale infinitamente más que ahorrar 70 € en un plan que abandonas en el mes 4.
- O haz el híbrido: liquida primero esa deuda ridícula que puedes cerrar en uno o dos meses, para notar la victoria, y después pasa a avalancha pura.
El mejor método es el que vas a sostener durante 30 meses. No el que queda más listo en un vídeo de YouTube.
Errores que te mantienen en la rueda
- Seguir usando la tarjeta que estás pagando. Es achicar agua con el grifo abierto. Mientras dure el plan, la tarjeta se queda en un cajón o se cancela.
- Gastarte la cuota liberada. Cerrar el préstamo del móvil y "darte un capricho" con esos 75 € mata el efecto bola. El presupuesto de ataque no baja.
- Atacar sin un mínimo colchón. Si el primer imprevisto vuelve a la tarjeta, vuelves a la casilla de salida. Un pequeño fondo para emergencias pequeñas evita que el plan descarrile.
- Reunificar deuda sin cerrar las tarjetas. Si consolidas y dejas las tarjetas vivas, en un año tienes el préstamo nuevo y las tarjetas llenas otra vez. Y revisa siempre la TAE y las comisiones de la reunificación.
- Mirar el TIN en lugar de la TAE. Para ordenar la avalancha, compara siempre TAE.
Tu plan para esta semana
- Haz el inventario: saldo, TAE y mínimo de cada deuda.
- Fija tu presupuesto de ataque mensual. Que duela un poco, pero que sea sostenible.
- Elige método con la regla de arriba y ordena la lista.
- Automatiza los mínimos y programa la transferencia extra el día que cobras.
- Cada vez que caiga una deuda, súmale su cuota a la siguiente. Sin excepciones.
Este es el mapa. Requiere disciplina, sudor y renunciar a chorradas superfluas durante un par de años. Pero es perfectamente alcanzable, y cuando termines, esa misma cuota será tu primera inversión.
Pon tus números negro sobre blanco
La guía gratuita del Protocolo Pulmón incluye la plantilla de inventario de deuda que usamos en la Fase 1. Y con la calculadora ves cuánto te cuesta tu deuda y cuánto valdría esa cuota invertida cuando la liquides.
Descargar la guía gratisAbrir la calculadoraContenido puramente educativo. No es asesoramiento financiero personalizado. Los casos son simulaciones ilustrativas con supuestos simplificados (intereses mensuales a partir de la TAE, cuotas mínimas fijas, sin comisiones adicionales). Tus condiciones reales pueden variar: consulta las de cada contrato y, si lo necesitas, a un profesional regulado.
Fuentes
- Gal, D. y McShane, B. B. (2012). estudio sobre la gestión de deuda de consumidores. Journal of Marketing Research, 49, 487-501. Resumen divulgativo en Kellogg Insight.
- Universidad de Alberta (2017). The secret to paying off credit card debt, sobre el estudio de Kettle, Trudel, Blanchard y Häubl en Journal of Consumer Research.
- ASUFIN (diciembre de 2025). IX Barómetro de tarjetas revolving. Incluye el dato del Banco de España de octubre de 2025 para tarjetas de crédito.