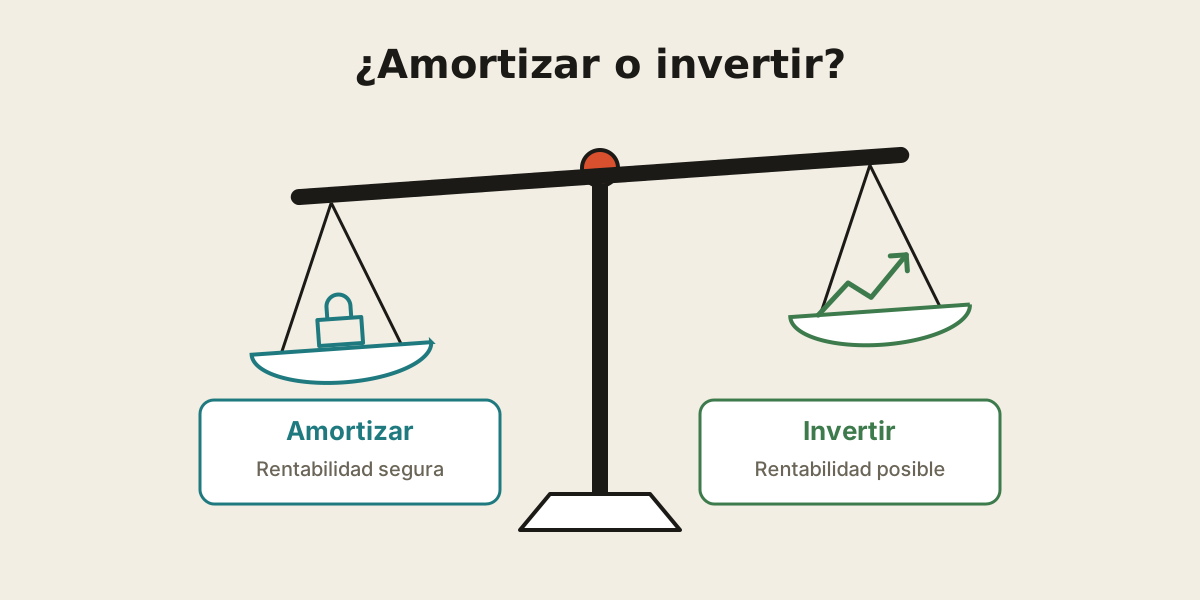
Es una de las preguntas más repetidas en finanzas personales. Y casi siempre llega con la respuesta ya decidida, buscando a alguien que le dé la razón.
Hay dos autoengaños opuestos. El primero: "no invierto ni un euro hasta no deber nada, hipoteca incluida". El segundo: "la bolsa da más que lo que me cuesta la deuda, así que invierto". Los dos tienen parte de razón. Y los dos se equivocan en el mismo sitio: no comparan lo mismo.
La idea clave: amortizar es una inversión garantizada
Cada euro que adelantas a una deuda es un euro sobre el que dejas de pagar intereses. Si tu deuda cuesta un 9 % anual, amortizar te da exactamente eso: un 9 % seguro. Sin bolsa, sin sustos y sin Hacienda, porque los intereses que te ahorras no tributan.
Llenar un cubo con un agujero es absurdo. Primero tapas el agujero. La deuda es el agujero; la inversión, el grifo.
Invertir, en cambio, te da una rentabilidad posible, no segura. Y sobre lo que ganes, pagas impuestos. Comparar el 3 % de tu hipoteca con lo que "da la bolsa" es comparar una cifra segura y neta con una incierta y bruta. Así no vale.
Lo que de verdad puedes esperar de la bolsa
Sin humo, con datos:
- A muy largo plazo, la bolsa ha ganado con claridad. Según el Global Investment Returns Yearbook 2026 de UBS, la bolsa de EE. UU. dio un 6,6 % anual por encima de la inflación entre 1900 y 2025. Los bonos, un 1,6 %.
- Pero no en línea recta. El mismo informe recuerda que acciones y bonos han perdido en varias ocasiones más del 70 % en términos reales desde 1900.
- Y una década puede salir mal entera. El S&P 500 rentó un −0,95 % anual de 2000 a 2009, dividendos incluidos. Diez años invirtiendo para acabar con menos.
- Hacienda se lleva su parte. En 2026, las ganancias del ahorro tributan al 19 % los primeros 6.000 €, al 21 % hasta 50.000 € y más a partir de ahí.
Nada de esto significa que invertir sea mala idea. Significa que su rentabilidad tiene incertidumbre e impuestos, y la de amortizar no.
Antes de la pregunta, el orden
La mitad de las veces, la pregunta está mal planteada porque se salta pasos. El orden del Protocolo Pulmón es este:
- Deuda de consumo cara fuera: tarjetas, revolving, préstamos personales, financiaciones.
- Fondo de emergencia de 3 a 6 meses de gastos.
- Y entonces sí: con la deuda barata que quede (normalmente, la hipoteca), toca decidir entre amortizar e invertir.
Amortizar dejándote sin colchón es un error caro: lo que metes en la hipoteca no vuelve. Si mañana se rompe el coche, acabarás pagándolo con la tarjeta al 20 %.
Deuda de consumo: aquí no hay debate
| Tu deuda | Amortizar te da | Para que invertir gane… |
|---|---|---|
| Tarjeta revolving | ≈ 23 % seguro | Necesitarías más del 23 % al año, después de impuestos, todos los años |
| Préstamo personal | ≈ 9 % seguro | Más del 9 % neto, sostenido y sin años malos |
| Financiación al 0 % | 0 % | Sin prisa: paga la cuota y no la adelantes |
Ninguna inversión razonable te garantiza un 23 %. Ni un 9 %. Quien te lo prometa te está vendiendo algo. Con deuda de consumo, la respuesta es amortizar, empezando por la más cara (te lo contamos en avalancha o bola de nieve). Y si una de ellas es una revolving, mira cómo salir de la rueda.
La hipoteca: aquí sí hay partido
Hemos simulado 200 € al mes durante 10 años (24.000 € en total) con una hipoteca al 3 %. Opción A: los usas para amortizar. Opción B: los inviertes, con distintas rentabilidades anuales ya descontados los costes del fondo, y pagas impuestos al vender.
| Opción | Ganancia en 10 años | Seguridad |
|---|---|---|
| Amortizar al 3 % | 3.890 € | Garantizada |
| Invertir: década como 2000-2009 (−0,95 % anual) | −1.101 € | Posible |
| Invertir al 2 % anual | 2.041 € | Posible |
| Invertir al 5 % anual | 5.549 € | Posible |
| Invertir al 8 % anual | 9.620 € | Posible |
La ganancia de amortizar son los intereses que dejas de pagar. La de invertir, lo que ganas después de impuestos.
El dato que importa: con una hipoteca al 3 %, la inversión tiene que rentar más de un 3,64 % anual, de media y durante 10 años, solo para empatar. Con una hipoteca al 3,75 %, el listón sube al 4,53 %.
Y para que te hagas una idea del tipo de una hipoteca variable hoy: el euríbor a un año cerró agosto de 2026 en el 2,954 %, según el Banco de España. Con un diferencial de, por ejemplo, 0,8 puntos, estarías en torno al 3,75 %.
Simulación ilustrativa: aportaciones mensuales, interés compuesto mensual, rentabilidades constantes (la realidad sube y baja), impuestos de la base del ahorro estatal y autonómica de 2026 aplicados al final, sin comisiones de amortización. Las rentabilidades de inversión son supuestos, no previsiones.
Lo que inclina la balanza
- El tipo de tu hipoteca. Cuanto más bajo, más sentido matemático tiene invertir. Cuanto más alto, más difícil es que la bolsa compense el riesgo.
- Tu horizonte. Invertir pide tiempo. Si vas a necesitar el dinero en 3 o 4 años, la bolsa no es sitio para él.
- Tu estómago. Si una caída del 40 % te haría vender en pánico, invertir te saldrá peor que la tabla. Sé honesto contigo.
- La liquidez. Lo invertido puedes recuperarlo, aunque valga menos. Lo amortizado no vuelve a tu cuenta.
- Las comisiones de amortización. Con la ley hipotecaria de 2019, en una variable el banco puede cobrar hasta un 0,25 % los 3 primeros años o un 0,15 % los 5 primeros (elige una de las dos). En una fija, hasta un 2 % los 10 primeros años y un 1,5 % después. Nunca más que la pérdida financiera real del banco. Míralo en tu escritura.
- La deducción por vivienda anterior a 2013. Si compraste antes de 2013 y ya te la aplicabas, puedes seguir deduciendo un 15 % de hasta 9.040 € al año entre cuotas y amortizaciones. Si tus cuotas no llegan a ese límite, amortizar hasta completarlo tiene premio fiscal.
- La tranquilidad. No deber nada tiene un valor que no sale en ninguna hoja de cálculo. Es legítimo pagarlo.
La regla práctica
| Tipo de tu deuda | Qué suele tener sentido |
|---|---|
| Más del 6 % | Amortizar. Invertir necesita rentabilidades altas, todos los años, para compensar. |
| Entre el 3 % y el 6 % | Zona gris. Depende de tu horizonte y tu estómago. Repartir es una salida razonable. |
| Menos del 3 %, fija, con el colchón hecho y más de 10 años por delante | Invertir tiene sentido matemático, asumiendo que habrá años malos. |
Son orientaciones generales, no una recomendación para tu caso. Pero sirven para dejar de discutir con el cuñado.
La opción que nadie te cuenta: las dos
No es una decisión de todo o nada. Si estás en la zona gris, puedes destinar la mitad a amortizar y la otra mitad a invertir. Si la bolsa va bien, ganas. Si va mal, la mitad amortizada te consuela. Reduces el arrepentimiento, que es lo que de verdad hace abandonar los planes.
Errores que te salen caros
- Invertir con una tarjeta revolving viva. Es apostar a que la bolsa te dé un 23 % para cubrir un agujero que podías tapar seguro.
- Amortizar hasta quedarte sin colchón. El siguiente imprevisto lo pagarás con deuda cara.
- Comparar con el mejor índice de la mejor década. Las rentabilidades pasadas no garantizan las futuras. Y las que ves en los vídeos suelen ser las mejores.
- Olvidar a Hacienda. Compara siempre rentabilidad neta con rentabilidad neta.
- Invertir y vender en la primera caída. Convierte una pérdida temporal en definitiva. Si sabes que lo harías, amortiza.
Tu plan para esta semana
- Haz inventario de tus deudas con su TAE.
- Si tienes deuda de consumo, ya tienes la respuesta: amortiza, empezando por la más cara.
- Si no, comprueba tu fondo de emergencia. Si no está, eso va antes que todo.
- Con la hipoteca, mira su tipo, tu horizonte y tu estómago, y aplica la regla.
- Decidas lo que decidas, automatízalo el día que cobras. La disciplina gana a la estrategia perfecta que nunca ejecutas.
Este es el mapa. Requiere disciplina, sudor y renunciar a chorradas superfluas. Pero es perfectamente alcanzable, y el orden correcto te ahorra años.
Haz la cuenta con tus números
La calculadora te dice cuánto te cuesta tu deuda en intereses y cuánto podría valer esa misma cuota invertida cuando la liquides. Y la guía gratuita te da el orden completo de las tres fases.
Abrir la calculadoraDescargar la guía gratisContenido puramente educativo. No es asesoramiento financiero, fiscal ni de inversión personalizado. Invertir implica riesgo de pérdida y las rentabilidades pasadas no garantizan las futuras. Los ejemplos son simulaciones con supuestos simplificados. La información fiscal y legal es la vigente a 19 de octubre de 2026 en territorio común y puede cambiar. Consulta tu caso con un profesional regulado.
Fuentes
- UBS (marzo de 2026). Global Investment Returns Yearbook 2026, resumen público.
- Dimensional Fund Advisors. A Tale of Two Decades: Lessons for Long-Term Investors (S&P 500, 2000-2009).
- Banco de España (01/09/2026). Nota informativa sobre los tipos de referencia oficiales (euríbor de agosto de 2026).
- Finect. Tablas y tramos del IRPF para 2026 (base del ahorro).
- Openbank. Comisión por amortización anticipada con la Ley 5/2019.
- TaxDown. Deducción por adquisición de vivienda habitual (régimen transitorio).