Has hecho los deberes: fuera la deuda cara, colchón construido. Llega la Fase 3, la de invertir. Y aquí es donde mucha gente, justo después de haberlo hecho todo bien, regala una parte enorme de su futuro sin darse cuenta.
No por invertir mal en el sentido de "elegir la acción equivocada". Por algo mucho más aburrido: la comisión. Un número pequeño, con decimales, que aparece en un documento que nadie lee. Y que durante 25 años trabaja contra ti todos los días, también los días en que el fondo pierde.
La comisión es la única parte de la rentabilidad que está garantizada. Para el que la cobra.
Qué es un fondo indexado (sin tecnicismos)
Un fondo de gestión activa es un taxi con un conductor que dice conocer atajos: elige qué empresas comprar y cuándo, intentando ganar al mercado. Te cobra la carrera, y bastante.
Un fondo indexado es el autobús de línea. No intenta adivinar nada: compra todas las empresas de un índice (por ejemplo, el MSCI World, con unas 1.500 grandes empresas de países desarrollados) en su proporción. No va a ganar al mercado. Es el mercado, menos un coste mínimo.
Parece una renuncia. Los datos dicen que es lo contrario.
Lo que dicen los datos: el taxi casi nunca llega antes
S&P Dow Jones Indices publica cada año el informe SPIVA, que compara los fondos activos con su índice de referencia. Estos son los fondos de renta variable vendidos en euros que lo hicieron peor que su índice en los 10 años hasta el 31 de diciembre de 2025:
| Categoría de fondo | No baten a su índice en 10 años |
|---|---|
| Renta variable global | 98,44 % |
| Renta variable de EE. UU. | 98,22 % |
| Renta variable europea | 97,02 % |
| Renta variable española | 95,29 % |
Léelo otra vez: de cada 100 fondos activos de bolsa global en euros, 98 no consiguieron batir a su índice en una década. No es que lo hicieran mal un año. Es que, con tiempo suficiente, casi ninguno lo consigue. Y elegir de antemano a esos pocos que sí lo harán es, en la práctica, una lotería.
Por qué pierden: empiezan la carrera con un punto de desventaja
No hace falta suponer que los gestores sean malos. Basta con mirar lo que cobran. Según el último informe de la ESMA (el supervisor europeo de mercados), estos fueron los gastos corrientes de los fondos de renta variable en la UE en 2024:
| Tipo de fondo | Gastos corrientes al año |
|---|---|
| Fondos de gestión activa | 1,28 % |
| Fondos indexados (no cotizados) | 0,22 % |
| ETF (fondos indexados cotizados) | 0,21 % |
Más de un punto de diferencia, todos los años. Y eso sin contar las comisiones de suscripción y reembolso que algunos fondos añaden. El índice, antes de costes, es la media de lo que consiguen todos los inversores juntos. El fondo activo medio tiene que superar esa media por más de un punto al año solo para empatar con el indexado. Y la media, por definición, no la supera la mayoría.
Lo que cuesta en tu bolsillo
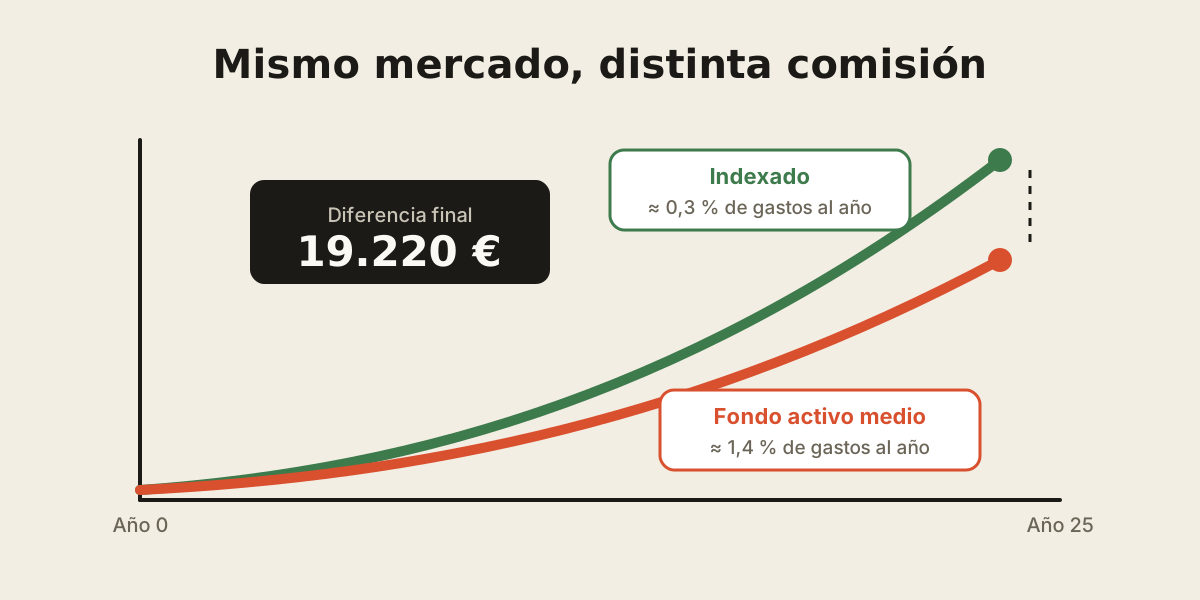
Simulación: 200 € al mes durante 25 años (60.000 € aportados en total). Mismo mercado, misma rentabilidad antes de costes. Lo único que cambia es la comisión: 1,39 % al año para el fondo activo y 0,28 % para el indexado (las medias a 10 años del informe de la ESMA).
| Si el mercado da (antes de costes) | Fondo activo medio | Indexado | Diferencia |
|---|---|---|---|
| 4 % al año | 84.328 € | 98.192 € | 13.865 € |
| 6 % al año | 111.267 € | 130.487 € | 19.220 € |
| 8 % al año | 148.651 € | 175.403 € | 26.752 € |
Con un mercado al 6 %, la comisión del fondo activo medio se come el 32 % de toda tu ganancia. Un tercio de 25 años de disciplina. La del indexado, el 7 %. Y ojo: esta simulación es generosa con el fondo activo, porque supone que su gestor iguala al mercado antes de comisiones. Los datos del SPIVA dicen que la mayoría ni eso.
No es que la comisión parezca pequeña. Es que se cobra sobre todo tu dinero, todos los años, ganes o pierdas.
Simulación ilustrativa: aportaciones mensuales, interés compuesto mensual, rentabilidades constantes (la realidad sube y baja, y puede haber años y décadas negativas), sin comisiones de suscripción ni reembolso y antes de impuestos. Gastos: medias de los gastos corrientes a 10 años de los fondos de renta variable de la UE, informe ESMA de marzo de 2026. Las rentabilidades son supuestos, no previsiones.
Cómo elegir un indexado: criterios, no marcas
No te vamos a decir "este fondo, de esta gestora". No cobramos comisión de nadie y no es nuestro papel. Estos son los criterios para comparar cualquier opción:
- Un índice amplio y global. Miles de empresas de muchos países (tipo MSCI World o MSCI ACWI), no un sector de moda ni un solo país.
- Gastos corrientes bajos. Como referencia, la media europea de los indexados ronda el 0,2-0,3 %. Si te ofrecen un "indexado" al 1 %, no es un chollo: es un fondo activo disfrazado.
- De acumulación. Que reinvierta los dividendos en vez de repartirlos. Así el interés compuesto trabaja sin pasar antes por Hacienda.
- Sin comisiones de suscripción ni de reembolso. Míralo en el documento de datos fundamentales del fondo.
- Fondo traspasable o ETF: entiende la diferencia. En España, los traspasos entre fondos no tributan hasta que vendes definitivamente (artículo 94 de la Ley del IRPF). Los ETF están excluidos de ese régimen: si cambias de uno a otro, pagas impuestos ese año. Para quien aporta poco a poco durante décadas, esa flexibilidad fiscal vale mucho.
- Entidad registrada en la CNMV. Comprueba en su web que la gestora y el comercializador están autorizados para operar en España.
"¿Y si ya tengo el fondo del banco?"
No hace falta salir corriendo. Haz esto primero, en este orden:
- Busca su documento de datos fundamentales (tu banco está obligado a dártelo) y apunta los costes corrientes anuales y si hay comisión de reembolso.
- Compara con los criterios de arriba. Si paga más de un 1 % al año en un fondo de bolsa, ya sabes lo que te cuesta: vuelve a la tabla.
- Si decides cambiar, pide un traspaso, no un reembolso. Con un fondo de inversión normal, el dinero pasa de un fondo a otro sin tributar y mantienes la antigüedad. Si lo sacas a tu cuenta y lo vuelves a meter, Hacienda cobra por las ganancias.
- No cambies de fondo por una mala racha. Cambia por costes y por criterio, no por el susto de un mes en rojo.
Antes de nada: el orden
Un indexado barato no arregla una revolving al 23 %. El orden del Protocolo Pulmón no es negociable:
- Fase 1: fuera la deuda de consumo (avalancha o bola de nieve).
- Fase 2: fondo de emergencia de 3 a 6 meses de gastos fijos.
- Fase 3: y entonces sí, indexados de bajo coste a largo plazo. Si tienes hipoteca, decide antes si te compensa más amortizar o invertir.
Y una advertencia honesta: un indexado no te protege de las caídas. Si el mercado cae un 30 %, tu fondo cae un 30 %. Lo que te protege es tener el colchón hecho, un horizonte largo y no vender en pánico. Rentabilidades pasadas no garantizan rentabilidades futuras.
Errores que te salen caros
- No saber lo que pagas. Si no sabes qué porcentaje te cobra tu fondo, es casi seguro que es alto.
- Elegir por la rentabilidad pasada. Es la forma más eficaz de comprar caro. Según el informe de persistencia del SPIVA, de los fondos de renta variable global que estaban en la mitad buena a cinco años a finales de 2020, solo el 16 % seguía ahí en los cinco años siguientes.
- Reembolsar en vez de traspasar. Un error de papeleo que se paga en impuestos.
- Comprar un "indexado" sectorial de moda. Indexar no es apostar por la IA o por un país: es comprar el mercado entero.
- Mirar la cartera todos los días. El indexado funciona precisamente porque no tomas decisiones. Automatiza la aportación el día que cobras y olvídate.
Tu plan para esta semana
- Si ya tienes un fondo, busca su documento de datos fundamentales y apunta los costes corrientes.
- Multiplica tu saldo por ese porcentaje: eso es lo que pagas cada año, ganes o pierdas.
- Compara con un indexado global de bajo coste usando los seis criterios.
- Si cambias, pide un traspaso, nunca un reembolso.
- Programa la aportación mensual automática. La disciplina gana a la estrategia perfecta que nunca ejecutas.
Este es el mapa. Requiere disciplina, paciencia y renunciar a la ilusión de que alguien adivinará el mercado por ti. Pero es perfectamente alcanzable, y es probablemente la decisión financiera más rentable que tomarás en tu vida: dejar de pagar por algo que no funciona.
El orden completo, en 10 minutos
La guía gratuita del Protocolo Pulmón resume las tres fases: salir de la deuda, construir el colchón e invertir a largo plazo con indexados. Y la calculadora te dice cuánto podría valer tu cuota de deuda invertida cuando la liquides.
Descargar la guía gratisAbrir la calculadoraContenido puramente educativo. No es asesoramiento financiero, fiscal ni de inversión personalizado, ni una recomendación de ningún producto, gestora o entidad. Invertir en renta variable implica riesgo de pérdida y las rentabilidades pasadas no garantizan las futuras. Los ejemplos son simulaciones con supuestos simplificados. La información fiscal es la vigente a 24 de octubre de 2026 en territorio común y puede cambiar. Consulta tu caso con un profesional regulado.
Fuentes
- S&P Dow Jones Indices. SPIVA Europe Scorecard, Year-End 2025 (fondos denominados en euros, datos a 31/12/2025).
- ESMA (03/03/2026). Costs and Performance of EU Retail Investment Products 2025 (gastos corrientes de fondos de renta variable, 2024).
- Guía Fiscal. Fiscalidad de los fondos de inversión en 2026 (régimen de traspasos del artículo 94 LIRPF y exclusión de los ETF).
- S&P Dow Jones Indices. Europe Persistence Scorecard, Year-End 2025.